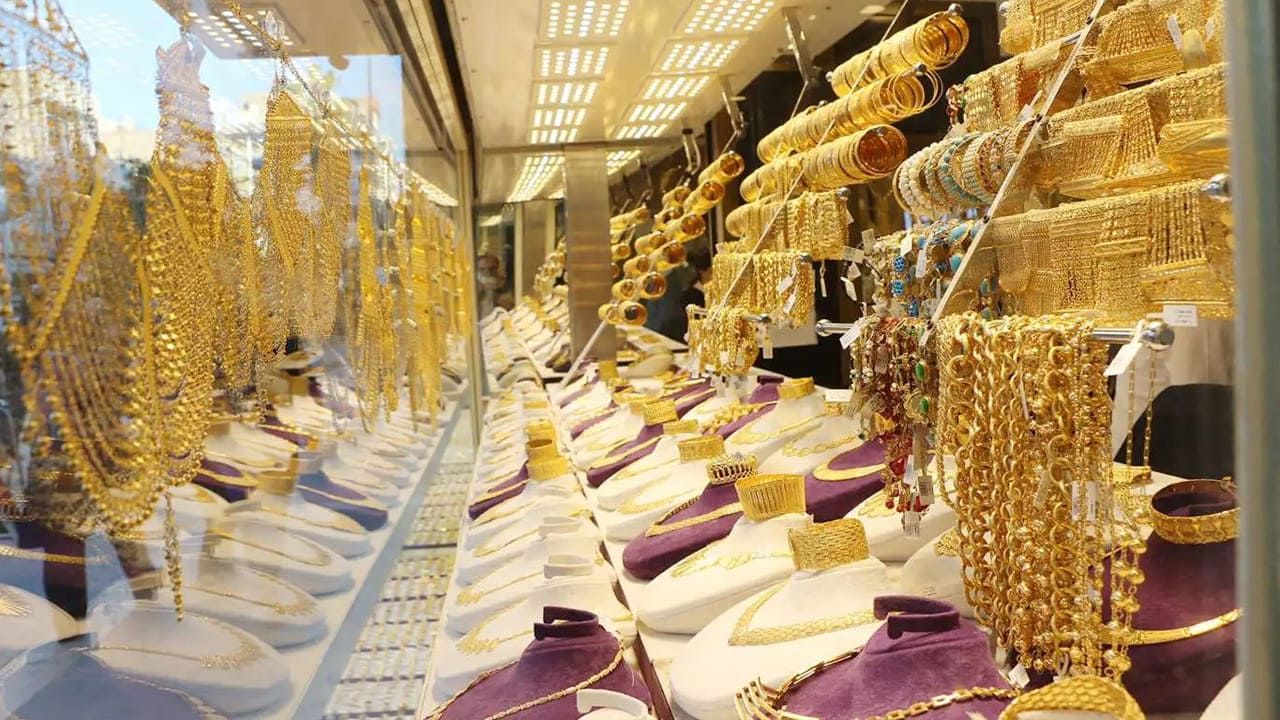
Altın, yatırımcıların riskten kaçış dönemlerinde yöneldiği başlıca güvenli limanlardan biri olmasına rağmen son dönemde sert satışlarla karşı karşıya.
Değerli metalin gerilemesinde tek bir faktörden ziyade faiz beklentileri, doların seyri, ABD tahvil getirileri ve piyasalardaki nakit ihtiyacı etkili oluyor.
Dünya Altın Konseyi verilerine göre, Ekim 2026'da fiziki altın tutan borsa yatırım fonlarının (ETF) toplam altın varlığı 19 ton artarak 4 bin 275 tona çıktı. Buna karşın söz konusu fonların toplam varlıklarının dolar bazındaki değeri yüzde 6 azalarak 542 milyar dolara geriledi.
Bu durum, yatırımcıların altın almaya devam ettiği halde fiyatlardaki düşüş nedeniyle ellerindeki varlıkların toplam değerinin gerileyebildiğini gösteriyor.
FAİZ BEKLENTİLERİ ALTININ CAZİBESİNİ AZALTIYOR
Altın faiz veya düzenli getiri sağlamadığı için yatırımcıların kararında alternatif varlıkların getirileri önemli rol oynuyor.
Özellikle ABD'de tahvil getirilerinin yükselmesi ve faizlerin uzun süre yüksek kalacağı beklentisi, getirisi olmayan altının cazibesini azaltıyor.
ABD Merkez Bankasının 27-28 Ekim'deki toplantısına ilişkin 18 Kasım'da yayımlanan tutanaklarda politika faizinin yüzde 3,75-4 aralığında tutulduğu görüldü.
Tutanaklarda, katılımcıların büyük bölümünün temel ekonomik görünüm doğrultusunda ilerleyen dönemde ilave faiz artışlarının uygun olabileceğini değerlendirdiği belirtildi.
Piyasalarda faiz kararının kendisi kadar gelecekteki faiz politikasına ilişkin beklentiler de altın fiyatları üzerinde etkili oluyor.
GÜÇLÜ DOLAR DA ALTINI BASKILIYOR
Altın fiyatlarının dolar üzerinden belirlenmesi, ABD para biriminin güçlenmesini değerli metal açısından ikinci önemli baskı unsuru haline getiriyor.
Doların diğer para birimleri karşısında değer kazanması, yerel para birimi zayıflayan yatırımcılar açısından ons altını daha pahalı hale getiriyor.
ABD Hazine tahvil getirilerindeki yükseliş ve para politikasının sıkı kalacağı beklentisiyle birlikte güçlü dolar, altın üzerindeki satış baskısını artırıyor.
Öte yandan yüksek enflasyon da tek başına altının yükselmesini garanti etmiyor.
Enflasyonun hızlanması, merkez bankasının daha sıkı para politikası uygulayacağı beklentisini güçlendirirse dolar ve faizler üzerinden altın üzerinde aşağı yönlü baskı oluşabiliyor.
ALTIN, NAKİT İHTİYACINI KARŞILAMAK İÇİN DE SATILIYOR
Altındaki düşüşün bir başka nedeni ise yatırımcıların başka piyasalardaki kayıplarını karşılamak veya nakit ihtiyacını gidermek için ellerindeki altını satması.
Özellikle borçla yapılan yatırımlarda teminat seviyelerinin yetersiz kalması durumunda yatırımcılardan ek teminat talep edilebiliyor. Bu tür dönemlerde nakde hızlı çevrilebilen varlıklar satışa konu olabiliyor.
Altının yüksek likiditeye sahip olması da bu noktada avantajdan dezavantaja dönüşebiliyor. Yatırımcılar ihtiyaç duyduklarında altın pozisyonlarını satarak nakit elde edebiliyor. Bu satışlar, piyasalarda riskten kaçış yaşanırken bile altın fiyatının gerilemesine yol açabiliyor.
ALTIN FONLARINA PARA GİRİŞİ SÜRÜYOR ANCAK BÖLGELER AYRIŞIYOR
Küresel ölçekte altına yönelik talebin tamamen ortadan kalktığını söylemek ise mümkün değil.
Dünya Altın Konseyi verilerine göre, ekim ayında altın ETF'lerine net 2,7 milyar dolarlık para girişi gerçekleşti. Ancak bölgesel hareketler birbirinden ayrıştı. Avrupa'daki fonlara güçlü para girişi yaşanırken, Kuzey Amerika'daki fonlardan yaklaşık 512 milyon dolarlık net çıkış oldu.
Çin'deki altın fonlarında da önceki aylara göre farklı bir tablo ortaya çıktı. Dünya Altın Konseyinin 13 Kasım'a kadar olan verilerine göre Çin'deki altın fonlarında dört aylık kesintisiz para girişinin ardından sınırlı çıkışlar görülmeye başladı.
Merkez bankalarının altın talebinde de devam eden ancak önceki döneme göre daha yavaşlayan bir seyir bulunuyor.
Eylül ayında merkez bankalarının açıkladığı net altın alımı 61 tonla 2026'nın o tarihe kadarki en yüksek aylık seviyesine çıktı. Ocak-eylül dönemindeki açıklanan toplam alım ise 228 tonla geçen yılın aynı döneminin yüzde 7 altında kaldı.
ALTININ YENİDEN YÜKSELMESİ İÇİN NE GEREKİYOR?
Altının kısa vadede yönünü yeniden yukarı çevirebilmesi için faiz ve dolar görünümünün kritik öneme sahip olduğu belirtiliyor.
Türkiye'deki yatırımcılar açısından ise ons altının hareketi tek başına yeterli değil. Dolar/TL'deki değişim, gram altın ve diğer fiziki altın fiyatlarının seyrinde belirleyici rol oynuyor.
Ons altın gerilese bile doların TL karşısında yükselmesi, küresel düşüşün yurt içindeki altın fiyatlarına daha sınırlı yansımasına neden olabiliyor. Buna kuyumculardaki işçilik, vergi ve satış marjları da eklendiğinde, uluslararası piyasalardaki hareket ile Türkiye'deki fiyat değişimi aynı oranda gerçekleşmeyebiliyor.
Sonuç olarak altının "güvenli liman" olarak görülmesi fiyatının sürekli yükseleceği anlamına gelmiyor. Faizlerin seyri, doların gücü, yatırımcıların nakit ihtiyacı ve merkez bankaları ile fonların talebi, değerli metalin yönünü birlikte belirliyor.
Altının yeniden güçlü bir yükseliş trendine girmesinde ise özellikle faiz artışı beklentilerinin zayıflaması, doların baskısının azalması ve yatırımcıların likidite ihtiyacı nedeniyle gerçekleştirdiği satışların sona ermesi önem taşıyor.